
L’auto-entreprise, nommée à présent micro-entreprise, a le vent en poupe. Lancée en 2009, cette forme originale d’entreprise individuelle est plébiscitée pour ses charges allégées (dites « libératoires »), l’absence de prise de risque, et son extrême simplification. Elle a connu logiquement un regain d’intérêt ces 10 dernières années en France avec 241.786 micro-entreprises créées en 2017, 386.000 en 2019, et 1,1 million (!) en 2024 ! Un chiffre toutefois exceptionnel qui ne faiblit pas d’année en année.
C’est un régime qui séduit une population plutôt « jeune » (l’âge moyen est de 37 ans) mais elle fait aussi de l’oeil aux retraités (environ 12%) car contrairement à une idée reçue, les retraités sont attirés par cette forme d’entreprise qui leur permet de poursuivre une activité légale tout en percevant une retraite jusqu’à présent totale (un projet de loi modifierait ce statut). D’un point de vue statistique, la micro-entreprise attire 6 hommes pour 4 femmes. À noter : dans le langage courant, c’est surtout le terme auto-entrepreneur (euse) qui revient le plus souvent, même si la forme juridique est celle d’une micro-entreprise.
Cela dit, l’immense succès de la micro-entreprise, sans jouer les rabat-joie, est partiellement en trompe-l’oeil. En effet, le chiffre d’affaires moyen du micro-entrepreneur reste très bas : le CA moyen annuel tourne autour de 17.000 euros, et le revenu disponible (perçu) ne dépasse pas 700 euros (!) pour 60% des auto-entrepreneurs (euses). D’ailleurs ces sommes restent très loin des plafonds autorisés par ce statut qui sont de 83.600 euros pour les prestations de services et activités libérales, et de 203.100 euros pour les activités de ventes de marchandises.
En réalité, dans le meilleur des cas, beaucoup d’auto-entrepreneurs adoptent ce statut pour se lancer et ont parfois un(e) partenaire salarié(e) pour parvenir à joindre les deux bouts. Les plus malin(e)s (j’en connais une) cumulent à la fois un salariat à temps partiel, et une activité annexe de micro-entreprise pour augmenter leurs revenus. Mais pour les autres, la création d’une « micro », bien que cela relève d’une dynamique personnelle qu’il faut saluer, est souvent contrainte par un statut de chômeur (1 demandeur sur 3 devient auto-entrepreneur), de non-actif ou de démissionnaire. On se situe là dans une logique liée à la précarisation de l’emploi.
Mais passons aux grands principes de la micro-entreprise.

Un micro-entrepreneur, c’est quoi ?
Un micro-entrepreneur, c’est un travailleur indépendant au sens général et social du terme, mais beaucoup oublient que c’est un travailleur qui possède une entreprise individuelle (E.I), terme qui recouvre la réalité juridique du micro-entrepreneur. Par rapport à l’E.I classique, la micro-entreprise est à considérer comme un régime qui facilite la création d’entreprise, simplifie le statut, forfaitise les charges sociales (on ne paye que ce qu’on facture). Ce n’est pas une entité juridique, c’est un régime fiscal avant tout.
La condition sous-jacente pour être micro-entrepreneur est de ne pas relever des professions qui sont fermées à ce régime comme les professions médicales, juridiques, ou agricoles. La seconde condition est de rester en-deçà de 83.600 euros de CA HT maximum ou 203.100 euros comme nous l’avons vu. Si toutefois vous dépassez ces seuils, ce n’est pas non plus la Bérézina. Vous basculerez simplement vers une autre forme juridique telle que l’entreprise individuelle classique qui elle, n’a plus aucun plafond de chiffre d’affaires.
Attention il s’agit bien de CA et non de bénéfices ! Cela dit, vous ne risquez guère de vous tromper car ce bénéfice est calculé par l’administration en elle-même en fonction précisément de votre CA !
Les cotisations, les impôts
Côté cotisations et c’est là l’immense différence avec l’entreprise individuelle classique (ou la société de type SARL), le taux de cotisations sociales est assez bas et calculé par l’administration selon un pourcentage forfaitaire de 12,4% pour les ventes de marchandises (BIC) et 25,6% du CA (en légère augmentation au fil des ans) pour les artisans et professions libérales (chiffres 2025). C’est ce qu’on appelle le régime micro-social simplifié qui inclut principalement vos droits à la sécurité sociale générale, aux allocations familiales, la formation, et aussi et surtout, vos droits à la retraite de base et complémentaire, sauf si vous êtes libéral et optez pour le régime plus avantageux sur le papier de la CIPAV (23,4%).
Le régime micro-simplifié permet donc de bénéficier d’un pourcentage fixé à l’avance. Il a été légèrement augmenté pour apaiser les protestations des entrepreneurs individuels classiques et des SARL qui y voyaient parfois une concurrence déloyale. Il faut dire que les micro-entrepreneurs effectuant des travaux d’artisanat sont dans le collimateur des artisans classiques car ces derniers considèrent que les « micros » peuvent proposer des tarifs plus attractifs puisqu’ils payent moins de charges, provoquant ainsi une forme de concurrence déloyale.
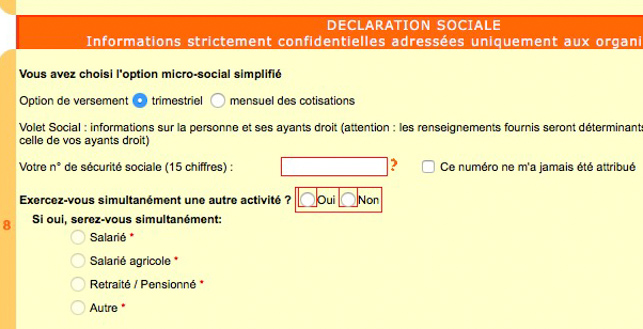
En pratique, l’auto-entrepreneur doit déclarer son chiffre d’affaires chaque mois ou une unique fois par trimestre, selon l’option qu’il préfère, sur le site de l’URSSAF depuis ce lien. C’est un interlocuteur unique bien pratique. L’entrepreneur n’a rien à faire d’autre. Ses cotisations sont calculées et sont ensuite automatiquement prélevées sur son compte bancaire. S’il n’a aucun chiffre d’affaires, ce qui se produit souvent pour les professions sensibles à la saisonnalité ou pour les micro-entrepreneurs salariés par ailleurs, il doit tout de même déclarer qu’il n’a rien perçu, sous peine d’amende !
Concernant les impôts sur le revenu à présent, l’entrepreneur a deux choix :
-soit il opte pour un versement dit « libératoire » (régime optionnel) en payant chaque mois sous réserve que son revenu fiscal de référence de l’année N-2 ne soit pas supérieur à 29 315 euros pour une personne seule par part de quotient familial en 2026. Il s’acquitte alors de son impôt sur le revenu en même temps que ses cotisations sociales.
-soit il s’en acquitte par le biais du formulaire n°2042-C PRO. Il paye alors son impôt sur le revenu, après un abattement forfaitaire pour frais professionnels de 34% sur les bénéfices pour les activités de prestations de services ou les activités libérales relevant des bénéfices non commerciaux (BNC) ou de 50% pour les activités de prestations de services relevant des bénéfices industriels et commerciaux (BIC). Cela signifie qu’il verra son bénéfice « abattu » de 34% ou 50%, ce qui est une bonne nouvelle, puisqu’il ne paiera d’impôts que sur le montant restant. Imaginons un micro-entrepreneur en BIC qui a dégagé 20.000 euros de bénéfices. Il ne paiera d’impôts que sur la base de 10.000 euros en réalité (50°%). En contrepartie, les frais du micro-entrepreneur ne sont absolument pas déductibles, contrairement à ceux de l’entrepreneur classique qui peut déduire ses charges, poste par poste (téléphone, électricité, achat de bureau, achat d’ordinateur, frais kilométriques, etc.).
Mais au fait, tout cela est-il très différent de l’entreprise classique ? Oui. A titre de comparaison, dans l’entreprise classique, le montant des charges / impôts à payer évolue en effet en moyenne autour de 45% (BNC) à 55% (BIC). L’entrepreneur établit une assez longue et pointilleuse Déclaration contrôlée qui est le reflet précis de ses dépenses et ses recettes. Il comptabilise ses recettes et défalque ses charges qui peuvent être à la baisse ou à la hausse selon les années. Par ailleurs, l’entrepreneur classique verse des cotisations provisionnelles sur l’année en cours et subit un décalage de cotisations avec rattrapage en cours d’année. Enfin, il paye ses impôts sur le bénéfice réalisé, sans déduction forfaitaire autre que les 10%.

LA TVA
Dans son statut de base, le micro-entrepreneur – et c’était ainsi dès la création de ce régime – n’ajoute pas de TVA à son tarif, ni ne peut la déduire. Il est ce qu’on appelle « en franchise de TVA » et il doit d’ailleurs le mentionner sur ses factures avec la mention » TVA non applicable, article 293 B du CGI « . Avant le 1er janvier 2018, s’il excédait un certain plafond de CA, le micro-entrepreneur changeait carrément de régime et ne pouvait plus prétendre au statut d’auto-entrepreneur, du moins si le dépassement se produisait 2 années de suite, signe d’une « montée en puissance » de l’entrepreneur.
Mais le législateur a fait évoluer cette notion. Le dépassement d’un certain CA oblige à changer de régime de TVA mais pas de régime fiscal. En clair vous pouvez rester micro-entrepreneur, même si vous dépassez ledit seuil, à concurrence de la seule limite du statut micro-entrepreneur. Mais au fait quels sont les seuils en vigueur en 2026 ?
En 2026, les seuils de franchise de TVA à ne pas dépasser pour ne pas être contraint de changer de régime de TVA sont de 41 250 € pour les prestations de services et 93 500 € pour les activités commerciales.

Créer sa micro-entreprise en photo-vidéo
Juste avant de parler photo / vidéo, il faut évoquer le raisonnement général de création et l’importance du code NAF.
Le futur micro-entrepreneur crée son entreprise auprès du portail e-Procédures de l’INPI.
Il en découlera l’obtention d’un code APE / NAF qui est le code qui définit votre profession et votre nomenclature INSEE. Ce code est plus important qu’il n’y paraît car il va spécifier votre activité, et déterminer si votre activité relève de la prestation de services (en BNC ou BIC), du commerce (BIC), de l’artisanat ou du domaine artistique.
Pour les activités libérales (prestation de services en BNC), ou les prestations de service commerciales (BIC), vous dépendrez d’un organisme collecteur bien connu, l’URSSAF, alors que pour les activités commerciales (ventes…), vous relèverez des Chambres de Commerce et d’Industrie (CCI); enfin les Chambres des Métiers et de l’Artisanat (CMA) concernent uniquement les activités artisanales mais la photo peut en faire partie.
Un code d’Activité Principale Exercée (APE) vous sera attribué. Ce code est déterminé à partir de la Nomenclature d’Activités Française (NAF). Si par hasard vous exercez deux activités connexes qui n’ont pas le même code APE, c’est l’activité principale qui déterminera le code APE pris en considération. Notez aussi qu’une modification ultérieure reste possible. Surtout si vous vous êtres gouré au départ ! Reconnaissons que l’activité principale n’est pas simple à déterminer, surtout quand on se lance sur un secteur d’activité sans grande expérience.
Les choses sont très inégales, voire injustes. Pour certaines professions, la nature de l’activité est simple et limpide. Ainsi un micro-entrepreneur qui décide de se lancer dans des travaux d’électricité aura une activité commerciale bien cadrée (électricien !) qui répondra au code APE 43.21A. De même, un infographiste relèvera de l’activité libérale. Son code APE sera presque toujours celui correspondant à la Création artistique relevant des arts plastiques (90.03A).

Quelle activité choisir en photo-vidéo ?
Pour la photo ou la vidéo, les choses se compliquent pour déterminer l’activité car les professions de l’image sont à la croisée de plusieurs chemins. Selon ce chemin, schématiquement, vous relèverez :
-soit des prestations de services libérales de type BNC (et dépendrez de l’URSSAF) ou prestations de services commerciales de type BIC (toujours l’URSSAF). Dans le 1er cas (libéral), il s’agit d’une prestation avant tout « intellectuelle » qui nécessite peu d’équipement. Pas franchement votre cas a priori. Dans le second cas, il vous faut un certain matériel et pas mal de savoir-faire manuel pour réaliser la prestation. Le photographe / vidéaste que vous êtes répondra davantage à ce profil.
-soit de l’activité commerciale (vous dépendrez d’une CCI = Chambre du Commerce et de l’Industrie). Ce sera le cas si votre activité est de produire des films par exemple.
-soit d’une activité artisanale (vous dépendrez d’une CMA = Chambre des métiers et de l’Artisanat). C’est plus étonnant mais cette Chambre autorise bien d’être enregistré sous une activité photographique / vidéographique bien que la liste des activités relevant de l’artisanat soit plus ciblée « boulangerie », « fabrication de meubles », « chauffeur de taxi » ou « ramonage » !).
-soit encore des « artistes-auteurs » et vous relèverez dans ce dernier cas des Agessa qui gèrent les droits d’auteur. Seule certitude, vous ne pouvez être intermittent du spectacle !
On voit donc que la situation est à la fois plus souple et plus compliquée pour les photographes / vidéastes et c’est sans compter les cas de domaines croisés (votre profession relève d’une activité artistique et commerciale par exemple) qui peut entraîner une double immatriculation ! Dans tous ces cas, pas d’inquiétude, vous relèverez toujours du statut du micro-entrepreneur hors le cas très spécifique de l’artiste-auteur.

Au moment de créer sa micro-entreprise, le photographe ou le vidéaste doit donc cerner le mieux possible sa future activité pour identifier exactement son domaine d’activité. S’il pense réaliser des prestations de services (par exemple un vidéaste de mariage), le futur micro-entrepreneur doit se rendre sur le site officiel de l’URSSAF.
Parmi les choix d’activité possible, on retrouve schématiquement :
-Celui de « l’Edition, Production, Impression, Reproduction » qui correspond au code APE 59.11X (le X dépend de la sous-classe choisie). Plusieurs natures de l’activité sont possibles selon que vous envisagez de faire de la « Production Audiovisuelle« , « Production de produits de type Documentaire« , « Production et réalisation de Clips vidéo« , ou encore « Production et Réalisation de films éducatifs« , etc. Par exemple 5911B = « Production et Réalisation de films d’entreprises« . Vous dépendrez dans ce cas de la CCI.
-Celui du domaine d’activité « Informatique, Multimédia, Dessin, Photographie » puis « Photographe Vidéaste Artisan » qui correspond pour le photographe-vidéaste à la sous-classe « 74.20Z : Activités photographiques« . Vous relèverez dans ce cas d’une activité libérale.

Activité principale ou complémentaire ?
Définir simplement son activité ne suffit pas. L’URSSAF qui va gérer votre inscription a impérativement besoin de savoir si votre future micro-entreprise relève d’une activité principale (« exclusive ») ou pas. Le système d’inscription en ligne distingue par conséquent l’activité principale (si tel est votre profil), de l’activité complémentaire si vous êtes dans cet autre cas.
Si vous relevez d’une activité complémentaire, cochez ce type d’activité. Le statut d’activité complémentaire peut s’imposer si vous percevez un salaire par ailleurs, si vous êtes étudiant, ou si vous êtes retraité(e) et que vous envisagez un cumul retraite-activité qui est parfaitement autorisée par la loi. Et oui, la retraite ne signifie aucunement la fin de toute activité ! Pour avoir ce droit de cumul, il vous faut soit :
-avoir l’âge légal d’entrer à la retraite (actuellement entre 62 et 64 ans, mais comme on le sait, cela peut encore évoluer). Il vous faut aussi avoir validé tous les trimestres nécessaires pour continuer à percevoir votre retraite à taux plein.
-soit avoir entre 65 et 67 ans et bénéficier ainsi de la retraite à taux plein automatique.
Globalement, il existe beaucoup de possibilités. Seul bémol, vous ne pourrez pas valider de nouveaux trimestres de retraite en étant auto-entrepreneur vous augmentez juste vos droits à cotisations). En revanche, rien ne changera au niveau de votre couverture santé. Enfin, côté impôts, vous payerez simplement des cotisations en fonction de votre chiffre d’affaires comme le veut le fonctionnement du statut de la micro-entreprise. Ni plus ni moins !
Micro-entrepreneur, détails pratiques

Quelques considérations pratiques
L’auto-entrepreneur, même artisan, n’est plus obligé d’effectuer de stage (SPI), celui-ci devient facultatif. C’est un nouveau décret appelé Loi Pacte et entrée en vigueur depuis le 23 mai 2019. Il peut malgré tout effectuer ce stage (coût : environ 260€) mais sans y être contraint.
-comptabilité : l’auto-entrepreneur doit tenir un livre-journal mentionnant les recettes et conserver l’ensemble des factures et pièces justificative relatives à ses achats, ventes ou prestations de services. Par contre, embaucher un expert-comptable me semble assez superflu pour une micro-entreprise qui, par définition, est prélevée de façon forfaitaire et a une comptabilité ultra simplifiée.
Appuyez-vous simplement sur un logiciel comptable, il en existe plusieurs « physiques » ou (mieux de mon point de vue) en ligne qui se sont adaptés à la micro-entreprise. Coût : entre 10 et 15 euros / mois. De même, l’inscription à une association agréée, courante par ailleurs, est totalement superflue et même contre-nature, puisque contrairement à une entreprise classique, vous ne gagnerez rien de plus en termes d’abattement d’impôts. Enfin, votre déclaration d’impôts ne relève pas de la Déclaration contrôlée (la fameuse 2035), qui elle, peut justifier le recours à une association agréée.
–l’auto-entrepreneur relève du régime d’assurance maladie général et a des droits à la retraite (retraite de base et retraite complémentaire). Toutefois ces droits à la retraite sont étroitement liés à son chiffre d’affaires. Plus son CA est élevé, plus ses droits à le retraite augmentent. Mais s’il n’a aucun revenu, pas de retraite du tout ! Et si ses revenus sont faibles, la retraite le sera aussi. C’est peut-être là une des limites principales du régime de la micro-entreprise.
-L’auto-entrepreneur, sous certaines conditions, peut être dispensé de payer la CFE (Cotisation Foncière des Entreprises) que toute entreprise doit normalement payer. La dispense est automatique la première année. Ensuite cela dépend de votre CA ou de vos recettes. Vous êtes exonéré si le montant du CA de l’année N-2 est inférieur à 5000 euros (sur une période de 12 mois) ou si c’est votre 1re année d’activité. Hormis ces cas, vous devez la payer. La CFE se calcule non pas sur votre CA mais en fonction de la base de la valeur locative du local utilisé pour votre activité de micro-entrepreneur. Si vous n’avez aucun local, un minimum forfaitaire vous sera appliqué.
-Tous vos biens sont considérés comme faisant partie de votre activité et deviennent virtuellement saisissables en cas de difficulté ! Parade possible : bénéficier d’une insaisissabilité, en rédigeant un acte notarié. Celui-ci stipulera vos biens comme propriété personnelle, sans rapport avec votre activité.
Travailler chez soi, Assurance, Banque
-domiciliation : vous pouvez domicilier votre entreprise chez vous. Mais la domiciliation n’entraîne pas une autorisation automatique d’exercer une profession. Les contraintes sont toutefois peu restrictives. Si vous êtes locataire dans une copropriété, il suffit que ni le règlement de copropriété ni votre bail n’interdisent d’y exercer une profession. Demandez l’autorisation (écrite) à votre propriétaire. Si vous êtes vous-même propriétaire, adressez-vous au conseil syndical. S’il n’y a ni nuisance sonore, ni défilé permanent de clients, ni transport de marchandises, personne ne peut s’opposer à votre demande puisque vous ne troublez pas la tranquillité de la propriété. L’autorisation vaut sans limite de temps. Enfin, si vous être propriétaire d’une maison, le problème est vite réglé !
-Banque : vous êtes théoriquement tenu d’ouvrir un compte bancaire professionnel spécifique pour vos revenus professionnels « entreprise » photo ou vidéo. Attention, l’ouverture et surtout la gestion d’un compte pro entraîne des frais (au minimum comptez 15 euros/mois), à moins que vous ayez vraiment d’excellents rapports avec votre banquier ! La seule bonne nouvelle est que dans le cadre de la Loi Pacte sortie en 2019, les micro-entrepreneurs qui réalisent moins de 5000 euros de CA, ne sont plus obligés d’ouvrir un tel compte. Et il faut qu’ils dépassent ce seuil deux années consécutives civiles pour être contraint à ouvrir un tel compte bancaire professionnel.
-Assurance : elle n’est pas obligatoire sauf pour les ouvriers du bâtiment, mais si vous travaillez à domicile, l’assurance responsabilité civile de l’habitation principale ne couvre que les risques privés. Il est donc conseillé de souscrire une assurance professionnelle, au moins pour le local pro. Dans la pratique, renseignez-vous auprès de votre assurance, la surprime n’est pas forcément dispendieuse, surtout si votre local est petit et si c’est par ailleurs votre habitation, l’assurance ne comptera pas votre local comme pièce d’habitation, pouvant éventuellement réduire la prime d’assurance sur votre habitation puisqu’elle est calculée en fonction de la superficie totale.
-Mutuelle : l’auto-entrepreneur peut souscrire la mutuelle de son choix. Mais il ne pourra bien sûr pas la défalquer, même dans le cadre d’une mutuelle dite Loi Madelin.